KSeF – sprawdź, czy musisz z niego korzystać

Od 1 kwietnia 2026 r. większość przedsiębiorców wystawia faktury w KSeF. Dowiedz się, czy ten obowiązek dotyczy także Twojej firmy i w jakim zakresie.

Sprawdź, czy KSeF Cię dotyczy
Uśmiechnięta kobieta ubrana biznesowo siedząca przy biurku z laptopem i pisząca długopisem

KSeF jest obowiązkowy dla prawie każdej firmy, która wystawia faktury innym firmom – niezależnie od formy działalności i od tego, czy jest czynnym podatnikiem VAT, czy korzysta ze zwolnienia z VAT. Od 1 stycznia 2027 r. obowiązek obejmie także najmniejsze firmy, które do końca 2026 r. mogą jeszcze wystawiać faktury poza systemem. Nie dotyczy natomiast m.in. firm zagranicznych bez siedziby i stałego miejsca prowadzenia działalności w Polsce, rolników ryczałtowych ani osób prywatnych, które nie prowadzą działalności.

Przygotuj się na KSeF – bez stresu i za 0 zł!

Włącz darmową integrację z KSeF i wejdź w nową erę fakturowania bez wysiłku. Zobacz, jakie to proste!

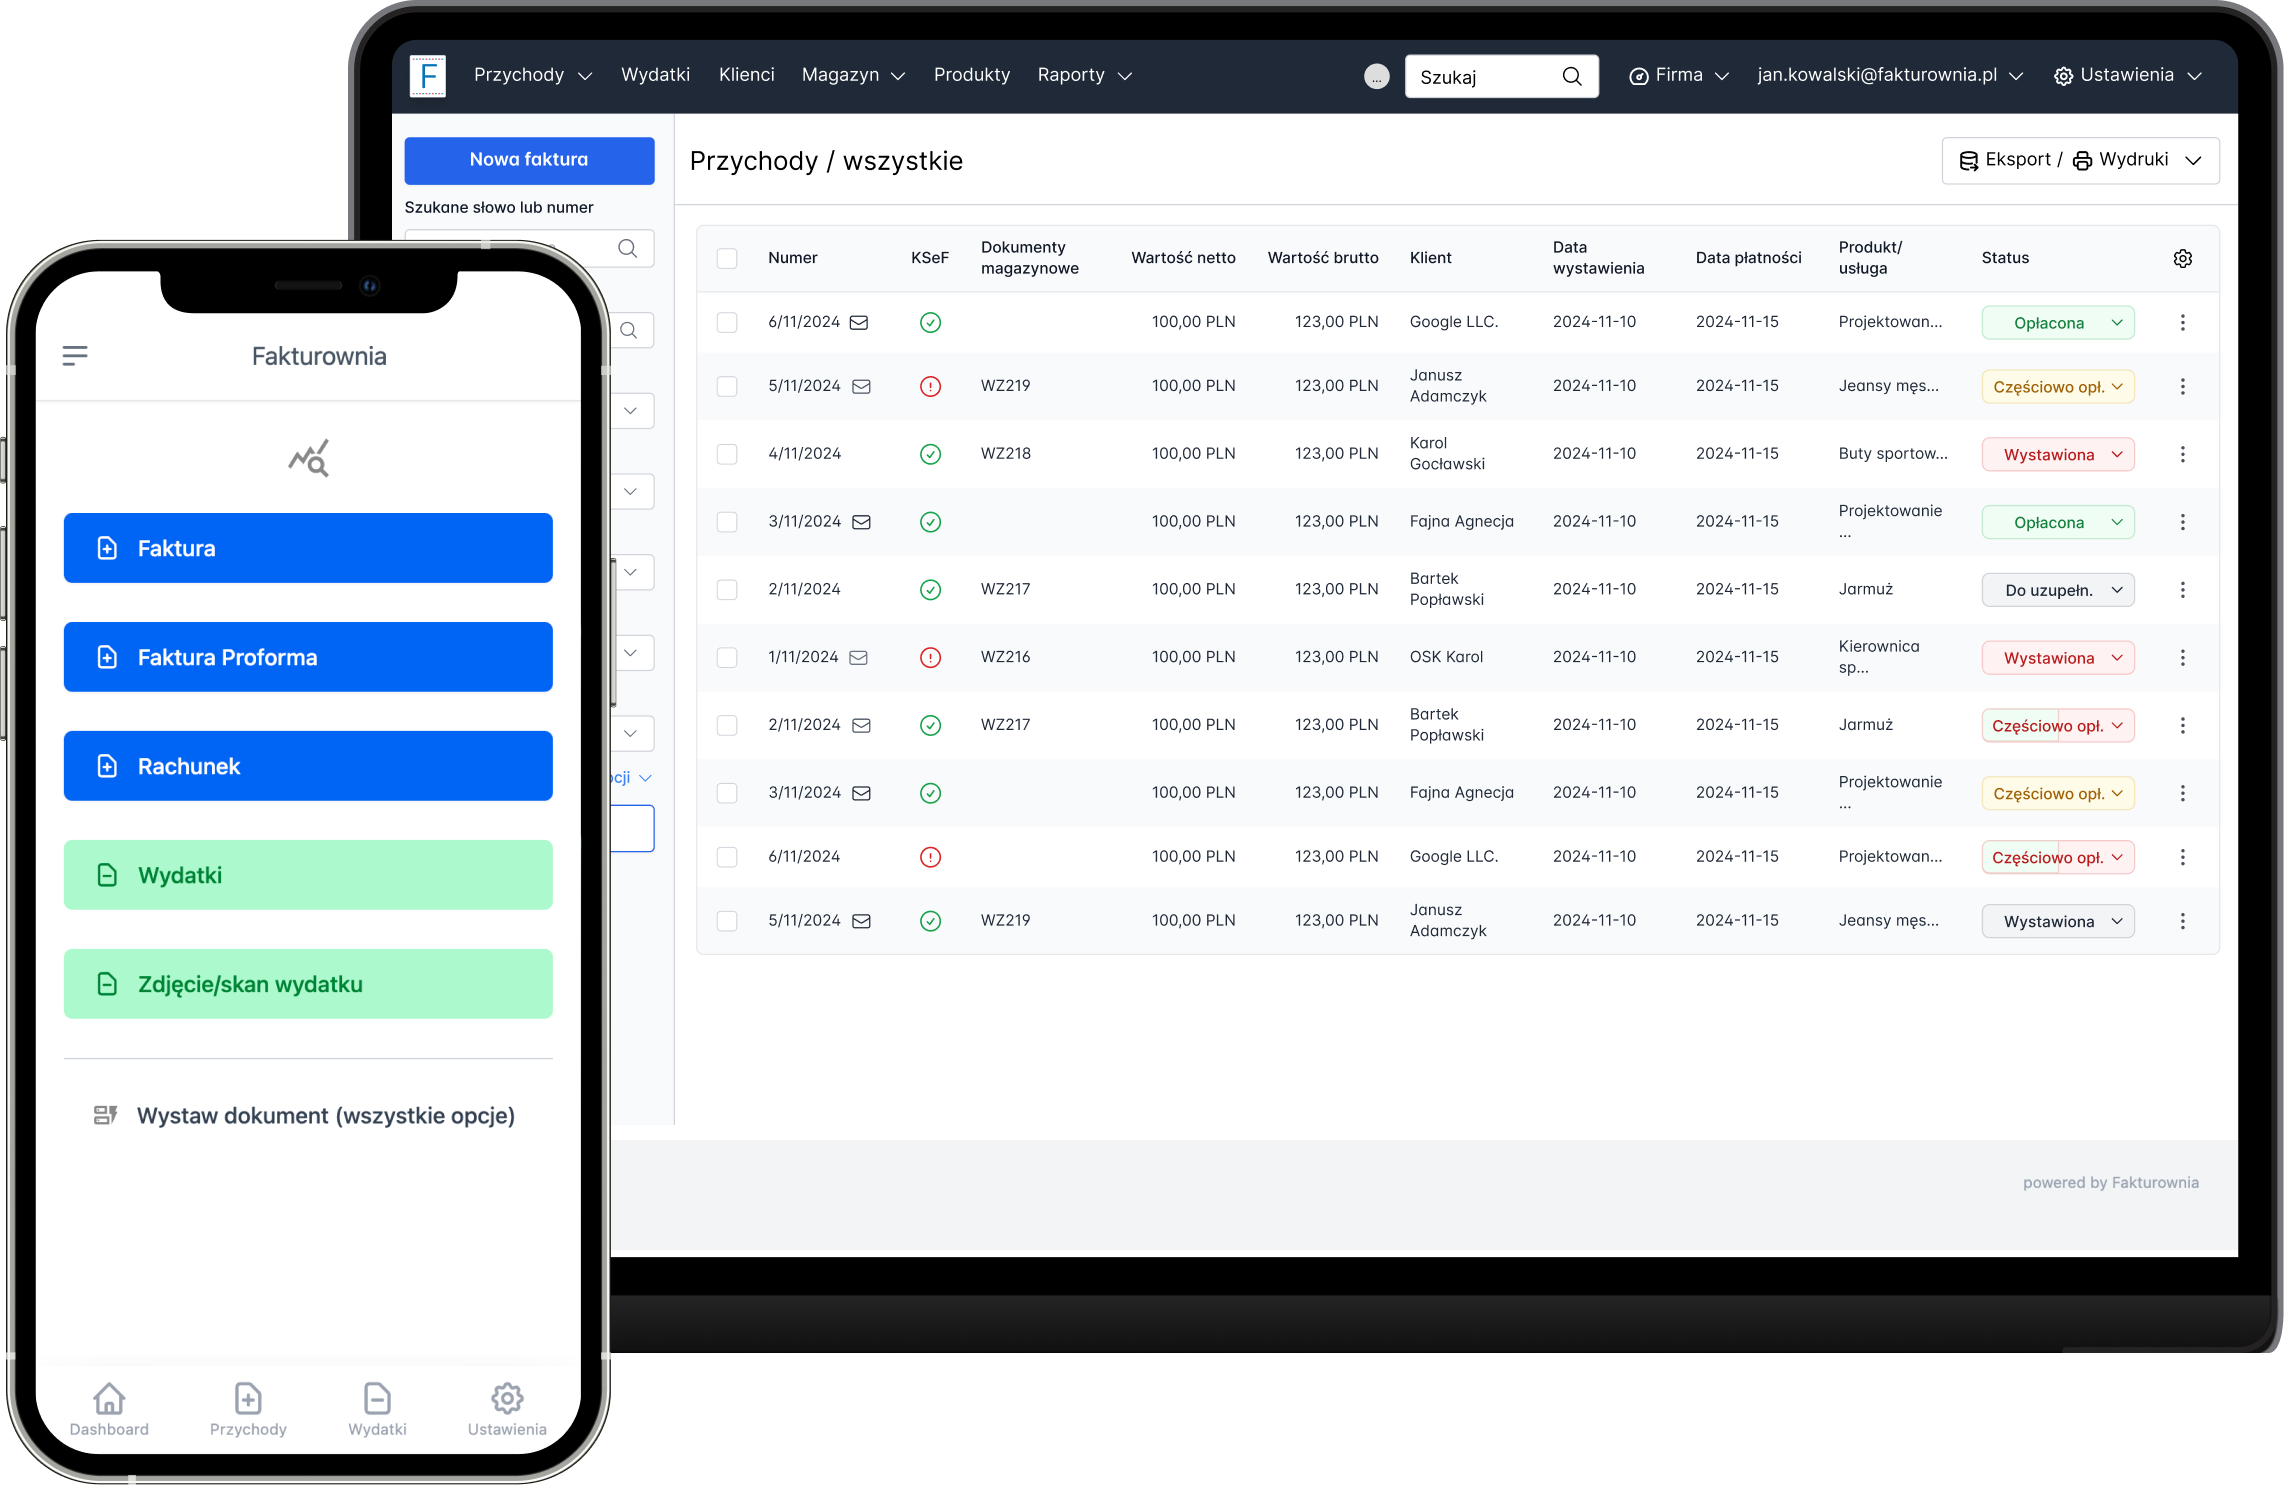
Lista faktur Fakturowni na desktopie i menu aplikacji mobilnej ze smartfona
Dłonie trzech osób pokazujące coś na ekranie laptopa

Dla kogo KSeF jest obowiązkowy?

Krajowy System e-Faktur (KSeF) od 1 kwietnia 2026 r. jest obowiązkowy dla większości czynnych podatników VAT – w tym jednoosobowych działalności i firm z sektora MŚP. Oznacza to, że faktury sprzedaży między firmami (B2B) muszą być wystawiane jako faktury ustrukturyzowane i przesyłane do KSeF.

Obowiązek obejmuje także podatników zwolnionych z VAT – zarówno podmiotowo, jak i przedmiotowo. Obowiązują ich te same terminy co czynnych podatników VAT.

Najmniejsi podatnicy, u których miesięczna wartość sprzedaży udokumentowanej fakturami nie przekracza 10 000 zł brutto, wchodzą w obowiązek dopiero od 1 stycznia 2027 r.

Od 1 lutego 2026 r. w KSeF obowiązkowo fakturują najwięksi podatnicy – ci, których sprzedaż brutto w 2024 r. przekroczyła 200 mln zł. Od tego samego dnia wszyscy przedsiębiorcy muszą też odbierać faktury zakupowe przez KSeF – niezależnie od tego, od kiedy sami zaczynają w nim wystawiać.

Dwóch mężczyzn i jedna kobieta w strojach biznesowych siedzący przy stole, kobieta patrzy na jednego z mężczyzn i się uśmiecha

Dla kogo KSeF jest dobrowolny?

Od 2026 roku wystawianie e-faktur w KSeF jest obowiązkowe dla większości firm. Przepisy przewidują jednak pewne wyjątki – część z nich obowiązuje tylko w okresie przejściowym, aby ułatwić wdrożenie nowych zasad.

Limit 10 000 zł i kasy rejestrujące – wyjątki do końca 2026 r.

  • do końca 2026 r. podatnicy zobowiązani do wystawiania faktur ustrukturyzowanych mogą wystawiać faktury elektroniczne lub faktury w postaci papierowej, jeżeli łączna wartość sprzedaży (wraz z podatkiem) udokumentowana tymi fakturami wystawionymi w danym miesiącu jest mniejsza lub równa 10 000 zł.
    Po przekroczeniu limitu fakturę, którą limit został przekroczony, i wszystkie kolejne trzeba już wystawiać w KSeF,
  • do końca 2026 r. podatnicy zobowiązani do wystawiania faktur ustrukturyzowanych mogą wystawiać faktury elektroniczne lub faktury w postaci papierowej przy zastosowaniu kas rejestrujących i paragony fiskalne uznane za faktury (do 450 zł).

Przedsiębiorcy ci nie mają obowiązku wystawiania faktur w KSeF w okresie przejściowym, ale mogą korzystać z tej możliwości dobrowolnie.

Firma, która dobrowolnie korzysta z KSeF, wystawia faktury na tych samych zasadach co pozostali – jako e-faktury w KSeF, czyli faktury ustrukturyzowane, którym system nadaje numer KSeF.

Kogo KSeF obejmie od 1 stycznia 2027 r.?

1 stycznia 2027 r. kończy się okres przejściowy dla najmniejszych firm i faktur z kas rejestrujących. Od tego dnia faktury w KSeF wystawiają wszyscy podatnicy, którzy nie korzystają z wyłączeń opisanych niżej.

Małe firmy ze sprzedażą do 10 000 zł

Firmy, których miesięczna sprzedaż udokumentowana fakturami nie przekraczała 10 000 zł brutto, od 1 stycznia 2027 r. wystawiają faktury w KSeF na takich samych zasadach jak pozostali podatnicy. Dotyczy to także firm zwolnionych z VAT.

Koniec wyjątku dla kas rejestrujących

Do końca 2026 r. faktury wystawiane przy użyciu kas rejestrujących, w tym paragony z NIP do 450 zł uznane za faktury, mogą powstawać poza KSeF. Od 1 stycznia 2027 r. ten wyjątek przestaje obowiązywać.

Od kiedy kary za KSeF?

Według obecnych przepisów kary za naruszenia związane z KSeF obowiązują od 1 stycznia 2027 r. Termin może się przesunąć na 1 stycznia 2028 r., jeśli zostanie uchwalony projekt nowelizacji ustawy o VAT, który rząd przyjął 20 października 2026 r. Projekt nie przesuwa obowiązku wystawiania faktur w KSeF, a jedynie moment, od którego za jego naruszenie grożą kary pieniężne w KSeF.

Oficjalne materiały Ministerstwa Finansów na temat KSeF

Chcesz sprawdzić informacje u źródła? Poniżej znajdziesz aktualne materiały Ministerstwa Finansów dotyczące KSeF.

Kogo KSeF nie dotyczy? Kto nie musi wystawiać faktur w KSeF?

Nie wszystkie podmioty i transakcje są objęte obowiązkiem KSeF. Przewidziano trzy główne grupy wyłączeń:

Grupa 1

Wyłączenie ze względu na status stron transakcji

    KSeF nie obejmie obowiązkiem faktur:
  • wystawianych dla konsumentów (osób fizycznych, które nie prowadzą działalności gospodarczej)
  • wystawianych przez firmy zagraniczne, które nie mają w Polsce siedziby ani stałego miejsca prowadzenia działalności, albo mają takie stałe miejsce, ale nie uczestniczy ono w danej transakcji

Grupa 2

Wyłączenia dla konkretnych transakcji

    Obowiązek nie dotyczy faktur związanych z:
  • procedurą OSS (nieunijną)
  • procedurą importu IOSS
  • usługami międzynarodowego, okazjonalnego przewozu drogowego osób

Grupa 3

Wyłączenia dla określonych usług i czynności

    Z KSeF wyłączone są m.in.:
  • usługi przejazdu płatnymi autostradami dokumentowane fakturami o węższym zakresie danych
  • przewóz osób dokumentowany biletami jednorazowymi (np. kolejowymi) – bilety okresowe nie są wyłączone
  • wybrane usługi finansowe i ubezpieczeniowe zwolnione z VAT, jeśli są dokumentowane fakturami o węższym zakresie danych
  • faktury w procedurze samofakturowania, gdy nabywca wystawiający fakturę albo sprzedawca, w którego imieniu jest wystawiana, nie posługuje się przy tej transakcji polskim NIP-em

Często zadawane pytania

Najważniejsze pytania dotyczące tego, kogo obejmuje KSeF.

Czy JDG musi korzystać z KSeF?

Tak, jednoosobowe działalności gospodarcze prowadzące sprzedaż dla innych firm (B2B) są objęte obowiązkiem wystawiania faktur w KSeF od 1 kwietnia 2026 r., a faktury zakupowe muszą już odbierać w KSeF od 1 lutego 2026 r.

Czy podatnik zwolniony z VAT musi wystawiać faktury w KSeF?

Tak. Ani zwolnienie podmiotowe, ani przedmiotowe z VAT nie wyłącza z obowiązku KSeF. Podatnicy zwolnieni wystawiają faktury w KSeF w tych samych terminach co czynni podatnicy VAT: od 1 kwietnia 2026 r., a przy sprzedaży do 10 000 zł brutto miesięcznie – od 1 stycznia 2027 r.

Czy rolnik ryczałtowy musi korzystać z KSeF?

Nie. Rolnik ryczałtowy nie ma obowiązku korzystania z KSeF. Od 1 kwietnia 2026 r. może jednak złożyć w KSeF oświadczenie i wskazać nabywcę swoich produktów – wtedy nabywca wystawia faktury VAT RR w systemie, dopóki rolnik nie odwoła tego wskazania. Obowiązek KSeF dotyczy natomiast rolnika, który jest czynnym podatnikiem VAT i sprzedaje innym firmom.

Czy mogę korzystać z KSeF, jeśli korzystam z biura rachunkowego?

Tak. Przedsiębiorca może nadać biuru rachunkowemu uprawnienia w KSeF – wtedy biuro ma podgląd faktur albo wystawia i odbiera je w jego imieniu.

Jakie są konsekwencje niedostarczenia faktury do KSeF w terminie?

Nieprzesłanie faktury do KSeF oznacza, że faktura nie została wystawiona. To może skutkować opóźnieniami w płatnościach, problemami w rozliczeniach podatkowych oraz utrudnieniami w udokumentowaniu kosztów po stronie odbiorcy. Według obecnych przepisów od 1 stycznia 2027 r. grożą za to także kary pieniężne za naruszenia w KSeF. Termin może się przesunąć na 1 stycznia 2028 r., jeśli zostanie uchwalony projekt nowelizacji ustawy o VAT, który rząd przyjął 20 października 2026 r.

Czy mogę przetestować KSeF, zanim obejmie mnie obowiązek?

Tak. Jeśli obowiązek obejmie Twoją firmę dopiero od 1 stycznia 2027 r., już teraz możesz dobrowolnie wystawiać faktury w KSeF i sprawdzić cały proces na prawdziwych dokumentach. Faktury próbne, które nie wywołują skutków podatkowych, można wysyłać w środowisku testowym i przedprodukcyjnym (demo) Ministerstwa Finansów.

Bądź na bieżąco

Tu znajdziesz praktyczne artykuły, które pomogą Ci lepiej zrozumieć nowe zasady i spokojnie przygotować się do KSeF.


Palec przyciskający przycisk dostępu na niebieskim tle

Zarządzanie uprawnieniami w KSeF – kompletny przewodnik dla przedsiębiorców

Nadawanie uprawnień w KSeF polega na przypisaniu konkretnym osobom lub podmiotom prawa do wystawiania faktur, przeglądania dokumentów lub zarządzania dostępem. Domyślnie pełne uprawnienia ma wyłącznie właściciel podmiotu.

Czytaj dalej
Palec dotykający wirtualnego odcisku palca, na ciemnogranatowym tle

Dostęp do KSeF dla jednoosobowej działalności gospodarczej – krok po kroku

KSeF dla jednoosobowej działalności nie wymaga składania wniosków – system automatycznie nadaje właścicielowi uprawnienia właściciela po zalogowaniu numerem NIP. Do wyboru są 4 metody: Profil Zaufany, podpis kwalifikowany, aplikacja mObywatel lub aplikacja mZUS.

Czytaj dalej
ręce mężczyzny na 2 tabletach w tle, na planie głównym grafika certyfikatu

Certyfikat KSeF – wszystko, co musisz wiedzieć

Certyfikat KSeF to elektroniczny klucz uwierzytelniający podmiot w systemie e-faktur. Jest niezbędny do integracji programów do faktur z KSeF oraz do wystawiania faktur w trybie offline.

Czytaj dalej

Przygotuj swoją firmę na KSeF

Z nami masz zawsze aktualne i rzetelne informacje pod ręką.